Domain oszilatoren.de kaufen?
Wir ziehen mit dem Projekt
oszilatoren.de um.
Sind Sie am Kauf der Domain
oszilatoren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oszilatoren.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Maschinenfüße, Stahl, mit Schwingungsdämpfung (248-80-M12X1,25-133)Maschinenfüße GN 248 mit dem Dämpfungselement aus natürlichem Gummi werden eingesetzt zur Dämpfung von Vibrationen (Schwingungen) und Stößen. Dies hat positiven Einfluss auf die Lebensdauer einer Maschine und trägt zur Lärmminderung bei. Mit den Angaben zur maximalen statischen Last F, zur maximal zulässigen Pressung sowie zur daraus resultierenden Steifigkeit lassen sich mit dem auf Seite 1491 aufgezeigten Verfahren der erreichbare Isolationsgrad der Schwingungen ermitteln. Die Angaben über die Belastbarkeit sind unverbindliche Richtwerte unter Ausschluss jeglicher Haftung. Sie stellen generell keine Beschaffenheitszusage dar. Ob ein Produkt für den jeweiligen Einsatz geeignet ist, muss in jedem Einzelfall vom Anwender ermittelt werden. d3: 60 d4: 72 Fußdurchmesser d1: 80 Gewicht: 0.500 kg Gewinde d2: M 12 x 1,25 l2 min.: 35 l3: 32 l4: 10 Länge l1: 133 LängeFilter: 96 max.: 46 max. Pressung in mm: 2 RoHS: Ja s Vierkant: 7 Statische Be- lastbarkeit in N: 5000 Steifigkeit in N/mm: 250047,93 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Gelenkfüße mit Schwingungsdämpfung, Stahl (342.1-50-M12-SV)Die in der Tabelle angegebene Belastbarkeit der Gelenkfüße GN 342.1 ist eine Empfehlung, bis zu welcher permanenten statischen Last das Dämpfungselement eingesetzt werden soll. Diese statische Belastung entspricht einer Flächenpressung von 0,4 N/mm2, bei welcher der Werkstoff seine optimalen dynamischen Dämpfungseigenschaften erzielt. Dabei wird berücksichtigt, dass es bei der dynamischen Beanspruchung zu einer zusätzlichen Belastung bis zu einer Pressung von 0,6 N/mm2 kommt. Gelenkfüße GN 342.1 sind nicht demontierbar. 0,4: 4.9 0,6: 3.9 Belastbarkeit in N bei Pressung 0,4 N/mm2 (siehe Hinweis): 720 d3: 48 Fläche Dämpfungs- element in mm2: 1809 Fußdurchmesser d1: 50 Gewicht: 0.137 kg Gewinde d2: M 12 Gewindelänge: 11.5 l2: 30.5 l3: 9 l4 Pressung in N/mm2 0: 6.5 RoHS: Ja sw: 1713,63 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
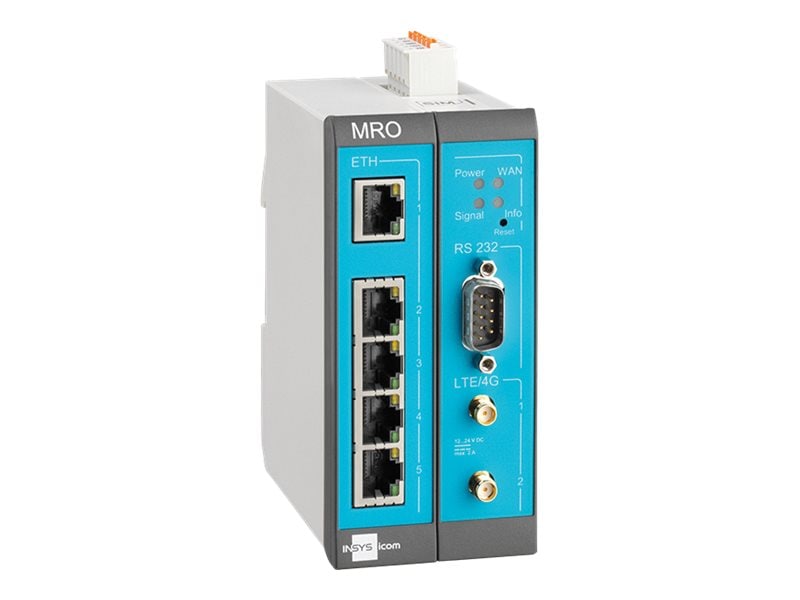
INSYS icom MRO-L200 1.0 LTE-Mobilfunk-Router internationale FrequenzenHohe Leistungsfähigkei / Viele Schnittstellen in schmalen Gehäuse / Hohe Systemstabilität, Ethernet-Ports 5 x RJ45 geschirm, 1 x RS232 / Konfiguration über Web-Interface, redundante Stromversorgung möglich / für Montage auf DIN-Hutschienen870,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Thorens Absorber Base TAB1600 Gerätebasis, Schwingungsdämpfung B450 x T378mmNeuware Thorens Absorber Base TAB1600 Gerätebasis, Schwingungsdämpfung B450 x T378mm Die Thorens Absorber Base TAB1600 wurde speziell für die verbesserte Aufstellung von Plattenspielern entwickelt. Die aus MDF gefertigte Grundplatte, welche durch eine Gewebeschicht zusätzlich gedämpft wird, ist mit einem Akustik Schaumstoff in Sandwichbauweise gefertigt. Diese einzigartige Kombination entkoppelt hocheffizient den Plattenspieler seines Untergrunds und verhindert somit akustische Rückkopplung. Entgegen dem Prinzip der Ankopplung durch Spikes, welches häufig die Klangqualität durch Vibrationsankopplung an den Untergrund negativ beeinflussen kann, verwendet die TAB1600 das Prinzip der Entkopplung, um so negative Einflüsse durch Körperschall vom Plattenspieler fern zu halten.Abmessungen: B x H x T 450x 45x 378 mm Gewicht: 2,45 kg155,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **

Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
BRÖTJE Halterung Bodenaufstellung HBS B, mit SchwingungsdämpfungBRÖTJE Halterung Bodenaufstellung HBS B,mit Schwingungsdämpfung zur Montage derAußeneinheit auf dem Boden. Halterungaus Gummi zur Dämpfung vonKörperschallübertragungen. Länge: 600 mmHersteller: BRÖTJE Gewicht: 11,800 kgBestell-Nummer: 7719153207,88 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Maschinenfüße, Stahl, mit Schwingungsdämpfung (248-80-M12X1,25-133)Maschinenfüße GN 248 mit dem Dämpfungselement aus natürlichem Gummi werden eingesetzt zur Dämpfung von Vibrationen (Schwingungen) und Stößen. Dies hat positiven Einfluss auf die Lebensdauer einer Maschine und trägt zur Lärmminderung bei. Mit den Angaben zur maximalen statischen Last F, zur maximal zulässigen Pressung sowie zur daraus resultierenden Steifigkeit lassen sich mit dem auf Seite 1491 aufgezeigten Verfahren der erreichbare Isolationsgrad der Schwingungen ermitteln. Die Angaben über die Belastbarkeit sind unverbindliche Richtwerte unter Ausschluss jeglicher Haftung. Sie stellen generell keine Beschaffenheitszusage dar. Ob ein Produkt für den jeweiligen Einsatz geeignet ist, muss in jedem Einzelfall vom Anwender ermittelt werden. d3: 60 d4: 72 Fußdurchmesser d1: 80 Gewicht: 0.500 kg Gewinde d2: M 12 x 1,25 l2 min.: 35 l3: 32 l4: 10 Länge l1: 133 LängeFilter: 96 max.: 46 max. Pressung in mm: 2 RoHS: Ja s Vierkant: 7 Statische Be- lastbarkeit in N: 5000 Steifigkeit in N/mm: 250047,93 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Gelenkfüße mit Schwingungsdämpfung, Stahl (342.1-50-M12-SV)Die in der Tabelle angegebene Belastbarkeit der Gelenkfüße GN 342.1 ist eine Empfehlung, bis zu welcher permanenten statischen Last das Dämpfungselement eingesetzt werden soll. Diese statische Belastung entspricht einer Flächenpressung von 0,4 N/mm2, bei welcher der Werkstoff seine optimalen dynamischen Dämpfungseigenschaften erzielt. Dabei wird berücksichtigt, dass es bei der dynamischen Beanspruchung zu einer zusätzlichen Belastung bis zu einer Pressung von 0,6 N/mm2 kommt. Gelenkfüße GN 342.1 sind nicht demontierbar. 0,4: 4.9 0,6: 3.9 Belastbarkeit in N bei Pressung 0,4 N/mm2 (siehe Hinweis): 720 d3: 48 Fläche Dämpfungs- element in mm2: 1809 Fußdurchmesser d1: 50 Gewicht: 0.137 kg Gewinde d2: M 12 Gewindelänge: 11.5 l2: 30.5 l3: 9 l4 Pressung in N/mm2 0: 6.5 RoHS: Ja sw: 1713,63 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
INSYS icom MRO-L200 1.0 LTE-Mobilfunk-Router internationale FrequenzenHohe Leistungsfähigkei / Viele Schnittstellen in schmalen Gehäuse / Hohe Systemstabilität, Ethernet-Ports 5 x RJ45 geschirm, 1 x RS232 / Konfiguration über Web-Interface, redundante Stromversorgung möglich / für Montage auf DIN-Hutschienen870,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Thorens Absorber Base TAB1600 Gerätebasis, Schwingungsdämpfung B450 x T378mmNeuware Thorens Absorber Base TAB1600 Gerätebasis, Schwingungsdämpfung B450 x T378mm Die Thorens Absorber Base TAB1600 wurde speziell für die verbesserte Aufstellung von Plattenspielern entwickelt. Die aus MDF gefertigte Grundplatte, welche durch eine Gewebeschicht zusätzlich gedämpft wird, ist mit einem Akustik Schaumstoff in Sandwichbauweise gefertigt. Diese einzigartige Kombination entkoppelt hocheffizient den Plattenspieler seines Untergrunds und verhindert somit akustische Rückkopplung. Entgegen dem Prinzip der Ankopplung durch Spikes, welches häufig die Klangqualität durch Vibrationsankopplung an den Untergrund negativ beeinflussen kann, verwendet die TAB1600 das Prinzip der Entkopplung, um so negative Einflüsse durch Körperschall vom Plattenspieler fern zu halten.Abmessungen: B x H x T 450x 45x 378 mm Gewicht: 2,45 kg155,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gelenkfüße mit Schwingungsdämpfung, Stahl (342.2-32-M10-80-SV)Die in der Tabelle angegebene Belastbarkeit der Gelenkfüsse GN 342.2 ist eine Empfehlung, bis zu welcher permanenten statischen Last das Dämpfungselement eingesetzt werden soll. Diese statische Belastung entspricht einer Flächenpressung von 0,4 N/mm2, bei welcher der Werkstoff seine optimalen dynamischen Dämpfungseigenschaften erzielt. Dabei wird berücksichtigt, daß es bei der dynamischen Beanspruchung zu einer zusätzlichen Belastung bis zu einer Pressung von 0,6 N/mm2 kommt. Gelenkfüße GN 342.2 sind nicht demontierbar. 0,4: 3.8 0,6: 2.7 Belastbarkeit in N bei Pressung 0,4 N/mm2 (siehe Hinweis): 280 d3: 30 Fläche Dämpfungs- element in mm2: 707 Fußdurchmesser d1: 32 Gewicht: 0.122 kg Gewinde d2: M 10 Gewindelänge l1: 80 l2: 29 l3: 11 l4 Pressung in N/mm2 0: 5.5 RoHS: Ja sw: 1510,15 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Gelenkfüße mit Schwingungsdämpfung, Stahl (342.2-50-M12-63-SV)Die in der Tabelle angegebene Belastbarkeit der Gelenkfüsse GN 342.2 ist eine Empfehlung, bis zu welcher permanenten statischen Last das Dämpfungselement eingesetzt werden soll. Diese statische Belastung entspricht einer Flächenpressung von 0,4 N/mm2, bei welcher der Werkstoff seine optimalen dynamischen Dämpfungseigenschaften erzielt. Dabei wird berücksichtigt, daß es bei der dynamischen Beanspruchung zu einer zusätzlichen Belastung bis zu einer Pressung von 0,6 N/mm2 kommt. Gelenkfüße GN 342.2 sind nicht demontierbar. 0,4: 4.9 0,6: 3.9 Belastbarkeit in N bei Pressung 0,4 N/mm2 (siehe Hinweis): 720 d3: 48 Fläche Dämpfungs- element in mm2: 1809 Fußdurchmesser d1: 50 Gewicht: 0.208 kg Gewinde d2: M 12 Gewindelänge l1: 63 l2: 30.5 l3: 9 l4 Pressung in N/mm2 0: 6.5 RoHS: Ja sw: 1715,02 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.